Констанца може стати ціновим орієнтиром для кукурудзи та пшениці. Що це означає для українського ринку?

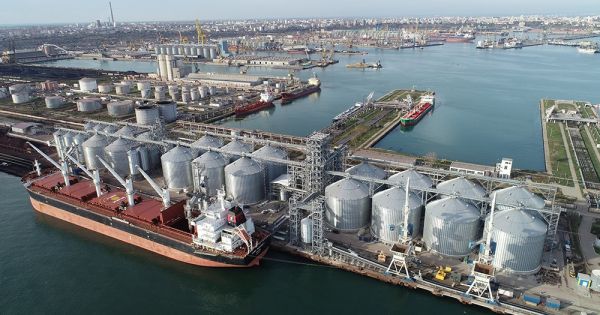
Джерело фото: Inquam Photos/Джордже Келін
На європейській біржі Euronext планують запустити контракти на пшеницю та кукурудзу з постачанням у порт Констанца. Для українського ринку це може означати появу ближчого цінового орієнтира та нового інструменту страхування цін.
Але чи буде достатньо охочих ним торгувати? Разом із керівником аналітичного відділу Barva Invest Павлом Хаустовим пояснюємо, в чому користь і ризики цієї ідеї.
Що планує Euronext?
Euronext планує із червня 2027 року запустити контракти на пшеницю та кукурудзу з постачанням у порт Констанца. Про це в ефірі Agro TV повідомив експерт зернового ринку Цезар Георге, посилаючись на внутрішній лист біржі. За його словами, офіційно представити нові контракти мають 5 листопада в Роттердамі на European Commodities Exchange.
«Із червня 2027 року Румунія матиме контракти на пшеницю та кукурудзу на Euronext».
Ще в червні 2026 року представниця Euronext Каролін Біттон повідомляла, що біржа вивчає розширення інструментів страхування цінових ризиків на Східну Європу та веде переговори з учасниками румунського зернового ринку. Інтерес до регіону вона пояснювала зростанням його ролі у виробництві й експорті зерна.
Нові контракти мають дати окремий біржовий орієнтир для зерна з постачанням у Констанцу. Як пояснив Георге, котирування на відповідний місяць показуватиме ціну постачання саме в румунський порт. Нині чинний пшеничний контракт Euronext передбачає постачання на визначені елеватори у Франції.
«Констанца стане ціновим орієнтиром для нашого регіону».
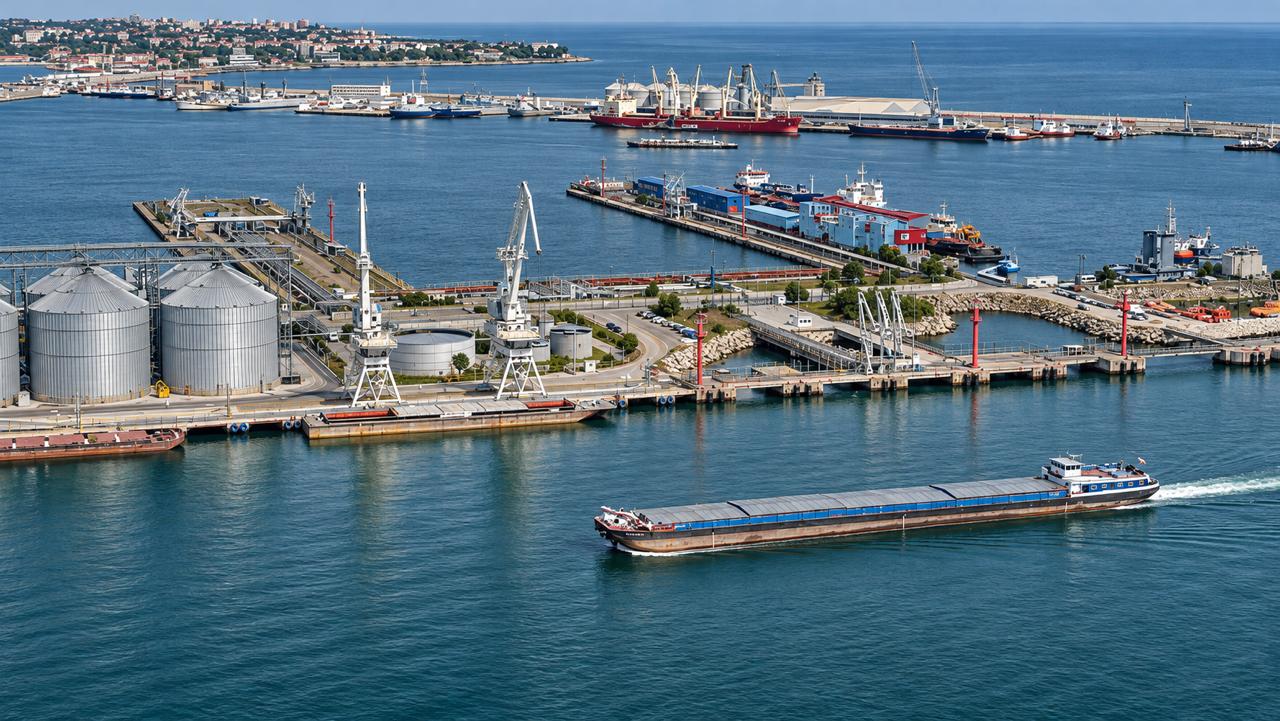
За наведеними ним даними, з 1 липня через порт відвантажили 10,5 млн т румунського зерна та близько 1 млн т українського. Разом із продукцією з Молдови загальний обсяг наближається до 12 млн т.
Читайте також: Чи є місце для українського зерна в Констанці? Цезар Георге про черги, пріоритети та ціни
Чому це цікаво Україні?
Павло Хаустов поки обережний в оцінках: остаточні висновки потребують деталей контрактів, які мають представити на ECE. Водночас саму прив’язку до Констанци він вважає вдалою для України, особливо щодо кукурудзи.
«Коли українські порти працюють, ми з румунами конкуренти і по пшениці, і по кукурудзі. Тож з такою біржею на папері ринок отримає прозоріший орієнтир».
Для аграрія користь біржі починається з можливості бачити ціну, за якою учасники справді укладають угоди. За словами Хаустова, це механізм формування умовно справедливої ціни: покупці та продавці підтверджують свої очікування грошима.
«Якщо я вважаю, що ціна занизька, я купую; якщо хтось думає інакше, він продає. Ціну визначає ринок, тобто гроші, які за неї «голосують», тому ціна може формуватись обʼєктивно, незалежно від того чи в трейдера покрита закупівельна програма, чи фермер вирішив притримати зерно до Нового року».
Окрім орієнтира для фізичного ринку, біржовий контракт може бути інструментом хеджування — страхування від несприятливої зміни ціни.
Однак його практична користь залежить від ліквідності — наскільки активно ним торгують і чи можна знайти покупця або продавця на потрібний обсяг.
Окей, контракт буде. А чи будуть торги?
Саме ліквідність Хаустов називає ключовим ризиком. Обсяги торгів на Euronext нижчі, ніж на Чикаго, особливо щодо кукурудзи.
В середньому по березневому (найбільш активному) фʼючерсу кукурудзи на Euronext проторговується 2000 фʼючерсів на день. В 1 фʼючерсі 50 т, тобто за весь торговий день було укладено угод на 100 тис. т. На Чикаго березень проторговує по майже 100 тис. контрактів на день — це по 12,7 млн т щодоби.
Для великого виробника це може ускладнювати хеджування врожаю на Euronext, адже значний обсяг не завжди вдається провести швидко, не вплинувши на ринок.
«Уявіть, як український холдинг має хеджувати свій урожай — йому доводиться розкладати цю просту операцію на кілька днів, щоб ринок поступово під’їдав об’єми».
Для порівняння Хаустов наводить Чикаго, де значно більші обсяги торгів роблять біржову ціну переконливішим орієнтиром.
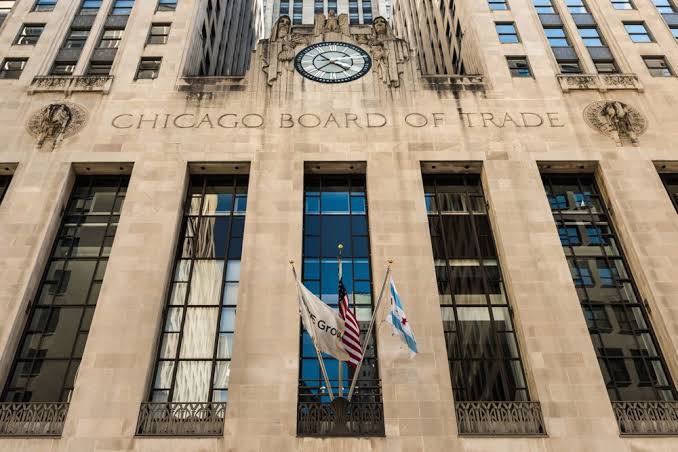
«Можна не погоджуватися з поясненнями, чому зерно дешевшає чи дорожчає. Але складно заперечувати самі настрої ринку, коли учасники щодня підтверджують їх угодами на величезні обсяги»
Нові контракти можуть залучити додаткових учасників. Але можливий і інший сценарій, коли наявні учасники просто розподілять операції між французьким і румунським базисами.
«Якщо пшеницю торгуватимуть і в Парижі, і в Констанці, то без притоку нових грошей частина учасників просто розподілиться між майданчиками. Це може погіршити ліквідність навіть по паризьких контрактах».
Тоді замість активного нового інструменту ринок ризикує отримати кілька малоактивних контрактів. За оцінкою Хаустова, це може провокувати епізодичні нелогічні рухи цін. Він також бачить ризик, що основну активність забезпечуватимуть арбітражники — учасники, які заробляють на різниці цін між базисами та її скороченні.
І головне — що це означає для аграрія?
Найперспективнішим Хаустов вважає саме контракт на кукурудзу. Пояснює, що прив’язка до Констанци буде кориснішою для України, ніж французький базис. Щодо пшениці він обережніший через ризик розпорошення обсягів торгів.
При цьому стежити за новим ціновим орієнтиром і самому торгувати контрактами — різні можливості. Окремим викликом для українських компаній аналітик називає доступ до біржі. За його словами, для таких операцій зазвичай потрібна компанія-нерезидент.
Тож після презентації важливо буде оцінити не лише умови контрактів (поки що немає підтвердження, що це саме фʼючерси, а не інші деривативи), а й готовність ринку ними користуватися. Ближчий до України базис має практичний сенс, але повноцінним орієнтиром він стане лише за достатньої активності покупців і продавців.
«Як на мене, успіх, попри всю користь, не гарантований».