«Біобензин» 2026: що зміниться з 1 липня для водіїв та галузі

З 1 липня 2026 року в Україні почнуть діяти нові вимоги до бензину А-92 та А-95. Відтепер частка біоетанолу в такому пальному має становити не менше 7%. Учасники ринку вже готуються до переходу на нові стандарти. Як це вплине на паливний ринок і кінцеві ціни на стелах АЗС, наскільки нововведення стимулюють біоетанолову галузь, і чому виробляти біогаз стає вигідніше ніж вирощувати курятину, розбирався Latifundist.com.
Зміна стандартів та цін
Аналітик консалтингової компанії «Нафторинок» Олександр Сіренко в коментарі Latifundist.com відзначив, що фактично всі великі роздрібні оператори в Україні, які торгують бензином через АЗС, заздалегідь завезли ту чи іншу суміш з за кордону. Тому ця «біоетанольна програма 2.0» з 1 липня має повноцінно відбутися. Раніше українські трейдери йшли шляхом найменшого опору — замість того, щоб купувати вітчизняний етанол і самостійно змішувати його, вони імпортували готове змішане пальне з європейських НПЗ за довгостроковими контрактами.
В OKKO GROUP підтвердили, що вони повністю готові до змін, і з 1 липня на всіх більш як 400 АЗК буде продаватися бензин стандарту Е10. Компанія продовжує завозити пальне від тих самих НПЗ, що й досі: Orlen (Польща/Литва), OMV (Австрія/Румунія), Motor Oil (Греція) тощо. Їм навіть стало зручніше, бо раніше заводи виготовляли для України окремий бензин (без біоетанолу), а тепер постачають той самий, що на заправки усіх країн ЄС.
«За великим рахунком нічого не змінюється. Можливо, єдине, до чого слід уважніше ставитися, це ретельно слідкувати, щоб у процесі транспортування чи зберігання біоетанольного бензину у резервуари не потрапляла вода, оскільки як і будь-які спиртові сполуки, біоетанол гігроскопічний. Але для цього у нас існує служба контролю якості, яка на постійній основі перевіряє нафтопродукт на всіх етапах його переміщення від вагоно-цистерни до АЗК — і на наявність води, і всі інші хімічно-експлуатаційні параметри», — зазначили в ОККО.
Директор з розвитку групи компаній UPG Дмитро Петренко прокоментував, що їх компанія також повністю готова до переходу на нові вимоги щодо вмісту біоетанолу в бензині. UPG закуповує вже готовий бензин з біоетанолом безпосередньо на нафтопереробному заводі в Німеччині.
«Компанія має довгостроковий контракт із сучасним німецьким НПЗ, де виробництво бензину з біоетанолом відбувається в заводських умовах із точним дотриманням технології. Це забезпечує стабільну якість пального та однакові характеристики кожної партії. Для водіїв перехід на бензин з біоетанолом буде практично непомітним. Помірний вміст біоетанолу підвищує октанове число бензину, що позитивно впливає на його експлуатаційні властивості. Це загальноєвропейська практика, яка поступово впроваджується і в Україні», — вважає Дмитро Петренко.
А що буде з цінами на паливо?
Олександр Сіренко сподівається, що не повториться минулорічна ситуація, коли вимогу про 5% ввели, а саме з таким вмістом біоетанолу пропозицій палива на європейських заводах не було. Тому і виникла спеціальна ціна для України. Цього року суміш з Е10 подорожчала орієнтовно на $20-30/т. Тобто виходить невелика різниця на літрі, тому суттєвого здорожчання не має бути. Навпаки, в майбутньому є реальні перспективи поступового зменшення цін на пальне, коли ринок буде адаптований до змін.
Це підтверджують і в OKKO GROUP. У Європі біоетанольна складова за собівартістю справді дорожча, ніж нафтова. Але різниця не є суттєвою +$10-20/т. До того ж, мова йде лише про 7-10% у складі готового бензину. Тобто це не є значним чинником впливу на ціну. З іншого боку зараз на ринку є тенденція до зниження глобальних цін на нафту і нафтопродукти у зв’язку зі зниженням напруги на Близькому Сході. Тому подорожчання з 1 липня не очікується.
«У перспективі ж за рахунок біоетанолу ми можемо навіть дещо здешевити собівартість бензину. Україна — потужна аграрна країна. Вона здатна повністю закрити свої потреби в біоетанолі за рахунок власного виробництва. І такий біоетанол буде дешевшим, ніж європейський. Ми самі будуємо у Тернопільській області завод з виробництва біоетанолу проєктною потужністю 83 тис. т на рік. Цих потужностей вистачить, щоб повністю закрити наші власні потреби в біоетанолі, а надлишки реалізувати на ринку. Перші партії продукту плануємо отримати уже наступного року», — зазначили в OKKO.
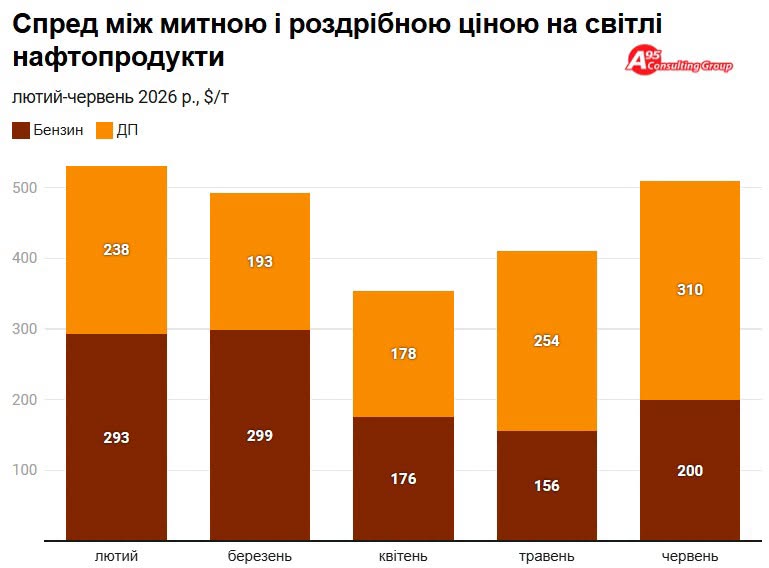
Директор консалтингової групи «А-95» Сергій Куюн також вважає, що ніхто з операторів ринку не буде переглядати ціну на пальне. На думку експерта, ціна буде на $15-25 /т дорожче за Е10, але ті 50-75 копійок на літрі ніхто і не помітить на тлі 75 грн/л на колонці.
«Ніяких змін у якості пального та його властивостях не відбудеться. Раніше горів нафтохімічний октанопідвищувач, тепер буде горіти рослинний. У нас вже багато біоетанолу, а протягом 2-3 років буде разів в десять більше, відповідні потужності вже будуються. Це дозволить нам скоротити імпорт бензину (для чого треба не зупинятись, а масово впроваджувати палива з високим вмістом біоетанолу, включно з Е85), наростити експорт біоетанолу (хоча Європа не дуже нас чекає), завантажити агрокомплекс».

В групі UPG вважають, що в умовах нинішньої ринкової нестабільності прогнозувати вплив окремих чинників на роздрібну ціну пального було б некоректно. На ціну впливають низка факторів, серед яких світові котирування нафти, валютний курс, логістичні аспекти. Саме тому сьогодні говорити про прямий вплив біоетанолу на кінцеву вартість бензину передчасно.
Дмитро Петренко відмітив, що виробництво бензину з біоетанолом потребує сучасного обладнання та відповідної інфраструктури. У більшості європейських країн такі системи працюють уже багато років, тоді як в Україні цей процес лише формується. Саме тому UPG наразі обрала шлях імпорту готового продукту з Німеччини. Це дозволяє зберігати стабільну заводську якість пального та забезпечувати однакові характеристики кожної партії.
Виробнича база біоетанолу
За оцінкою Олександра Сіренка, в Україні діє 17 спиртових заводів, які можуть виробляти біоетанол, який потрібен для змішування з бензинами. Ці підприємства виробляють набагато більше, ніж ми можемо споживати за умови навіть 10% додавання біоетанолу.
Олександр Сіренко
Аналітик консалтингової
компанії «Нафторинок»
«Ми колись рахували, що Україна може робити його майже 500 тис. т на рік. Таким чином повністю закриваємо вимоги по Е5, Е10, і навіть можна замахнутися на Е15. Плюс наступного року в обіг запускаються нові біоетанольні потужності. Тому в нас цього продукту багато, він мав би бути дешевшим за бензин, але цей ринок також рано чи пізно в нас буде адаптований до європейського»».
На думку аналітика, введення «біоетанольних вимог» варто було починати ще з березня 2026 року під час паливної кризи через війну на Близькому Сході. При цьому був сенс з Е5 перестрибнути одразу на Е15. Це обов’язкове додавання дешевого українського біоетанолу до бензину, дало б можливість українцям суттєво зекономити на паливі в розпал Посівної 2026 замість розпіареної програми «Національного кешбеку».
Як приклад Олександр Сіренко показує Францію, де близько 4 тис. АЗС уже продають паливо Е85. І він впевнений, що в його складі є саме український біоетанол.
Читати також: Штрафів ще немає, але біоетанол вже в баках: на черзі — Е10

Внутрішні квоти та європейські війни за сертифікати
Якщо ще кілька років тому експорт сировини був вигіднішим за її переробку, то зараз економіка біопаливних проєктів поступово змінюється на користь виробництва продукції з доданою вартістю.
Як пояснює виконавчий директор Української асоціації виробників біоетанолу «Укрбіоетанол» Тарас Миколаєнко, завдяки новим вимогам внутрішній ринок споживання біоетанолу демонструє стрімке зростання. Від початкових 80 тис. т він найближчим часом перетне позначку у 200 тис. т, а в середньостроковій перспективі прогнозується ріст виробництва до 300 тис. т на рік.
Цікавим технологічним трендом є зміна підходу до побічних продуктів переробки. Раніше в кожному бізнес-плані етанольного заводу другим за значимістю комерційним продуктом вказувався високопротеїновий корм для тварин — DDGS (барда). Сьогодні ж тренд змінився: весь обсяг DDGS стає економічно вигіднішим не продавати тваринникам, а спрямовувати на біогазові станції для виробництва енергії.
Виробляти біогаз в поточних реаліях стало рентабельніше, ніж займатися свинарством чи птахівництвом. Як результат — в Україні формується модель, коли біля кожної великої біогазової станції намагаються змонтувати біоетанольний завод.

За словами Тараса Миколаєнка, рентабельність біоетанолового сектору має хвилеподібний характер через геополітичний спротив європейських виробників. Українські заводи постійно зіштовхуються із лобізмом асоціації АІТНО (об'єднання виробників спирту Європи). Користуючись фактором війни, європейські конкуренти вже неодноразово ініціювали перед Єврокомісією призупинення дії українських «зелених» сертифікатів під приводом «неможливості проведення фізичних аудитів сталості в зоні бойових дій». Українським підприємствам доводиться проходити по 5 жорстких міжнародних аудитів поспіль, щоб кожні півроку доводити легальність та чистоту свого палива для повернення на ринок ЄС.
Чому в Україні не працює латиноамериканське диво?
Багато аналітиків часто наводять як приклад досвід Бразилії, де заводи залежно від світової кон'юнктури миттєво перемикаються між випуском харчового цукру та паливного біоетанолу, при цьому автопарк масово їздить на спиртовому паливі E10 чи чистому гідратованому етанолі. Ця країна — світовий лідер впровадження паливного спирту, а обов'язковий вміст етанолу в бензині встановлено на рівні 30%.
Генеральний директор компанії HarvEast Дмитро Скорняков також зазначав, що Україні варто йти шляхом Бразилії і користуватися автомобілями з двигуном, що дозволяє працювати на 100% етанолі. На його думку, це суттєво зменшить торговельний дефіцит. А проблему роботи в зимових умовах низьких температур може вирішити суміш бензину та етанолу.
«Направивши лише половину експорту кукурудзи на виробництво етанолу, Україна може практично повністю відмовитися від імпорту бензину», — писав Дмитро Скорняков на своїй сторінці в Facebook.
Йому апелює фінансовий директор «АгроВіста» Павло Фесюк, який вважає бразильську енергетичну модель відірваною від українських реалій:
- Базова собівартість сировини: У Бразилії основою є цукрова тростина, яка об'єктивно є значно дешевшою у вирощуванні та збиранні. В Україні сировиною є цукровий буряк, вартість вирощування та процесу переробки якого кардинально вища.
- Конкуренція за їжу: Бразильська тростина не створює загрози продовольчій безпеці. В Україні, якщо почати масово гнати етанол із кондиційного цукрового буряка, це автоматично оголить продовольчий ринок цукру та підніме ціни на їжу. Саме тому в холдингу «АгроВіста» стратегія інша: біоетанол розвивається як додатковий напрям, а сировиною виступають переважно кукурудза низької якості, меляса, жом та барда — тобто побічні продукти виробництва.
- Відсутність національної стратегії автопрому: У Бразилії перехід на легкі авто з флекс-двигунами (здатними працювати на сумішах спирту) — це жорстка воля держави для позбавлення від нафтової залежності. В Україні ж наразі транспортний сектор еволюціонує в бік класичної електромобільності та гібридів, а не чистих спиртових двигунів.
Проте Павло Фесюк бачить у біоетанолі унікальний шанс для майбутнього: саме під вирощування технічного зерна для етанолу можна буде залучати в обробіток землі, які зараз є деокупованими, частково пошкодженими або потребують тривалого розмінування та відновлення.
Бар’єри для інвестицій
Сьогодні в Україні вже працює близько 20 біоетанольних виробництв. Проте заступник міністра економіки, довкілля та сільського господарства України Тарас Висоцький на конференції Grain Ukraine 2026 наголошував, що біоетанольний завод за $5 млн на сьогодні не буде конкурентоспроможним. Реальна ціна входу в цей сектор (для побудови технологічно якісного заводу) стартує від $25 млн. І діючим гравцям на ринку вже стає тісно.
Інвестори не поспішають вкладати кошти через відсутність гри «в довгу» та чітких державних гарантій. Поки європейський бізнес будує заводи, спираючись на міцний фундамент із податкових стимулів, знижених акцизів та прямих дотацій, український сектор біопалива змушений розвиватися в умовах жорсткого бюджетного дефіциту, який не дозволяє державі запустити подібні програми.
На думку директора компанії Vitagro Energy Володимира Івахіва для підтримки галузі потрібно одночасно розвивати, як внутрішні, так і зовнішні ринки.

Володимир Івахів
Директор Vitagro Energy
«У нас є дві стратегічні задачі. 1. Збільшення споживання біоетанолу на внутрішньому ринку. Так, Європа сьогодні ставить цілі 10-20% його заміщення. 2. Лобіювання нашого продукту та збільшення квот від Євросоюзу (зараз 125 тис. т на рік). Тому що основний ризик, який ми бачимо — це перевиробництво. А біоетанол — це ж не тільки про енергобезпеку, це про екологію, це про ціни на паливо для кінцевого споживача».
Ілля Єсін, Latifundist.com