Чому дорожчає хліб, коли пшениця дешевшає: що відбувається на ринку борошна

Здавалося б, хороший урожай і дешевша пшениця мали б потягнути вниз ціни на хліб. Але у 2026 році цього не відбувається: попри зниження внутрішніх цін на зерно, готова випічка продовжує дорожчати.
Причина — у структурі собівартості хліба, де зерно давно не є єдиним визначальним чинником.
Скільки пшениці у буханці?
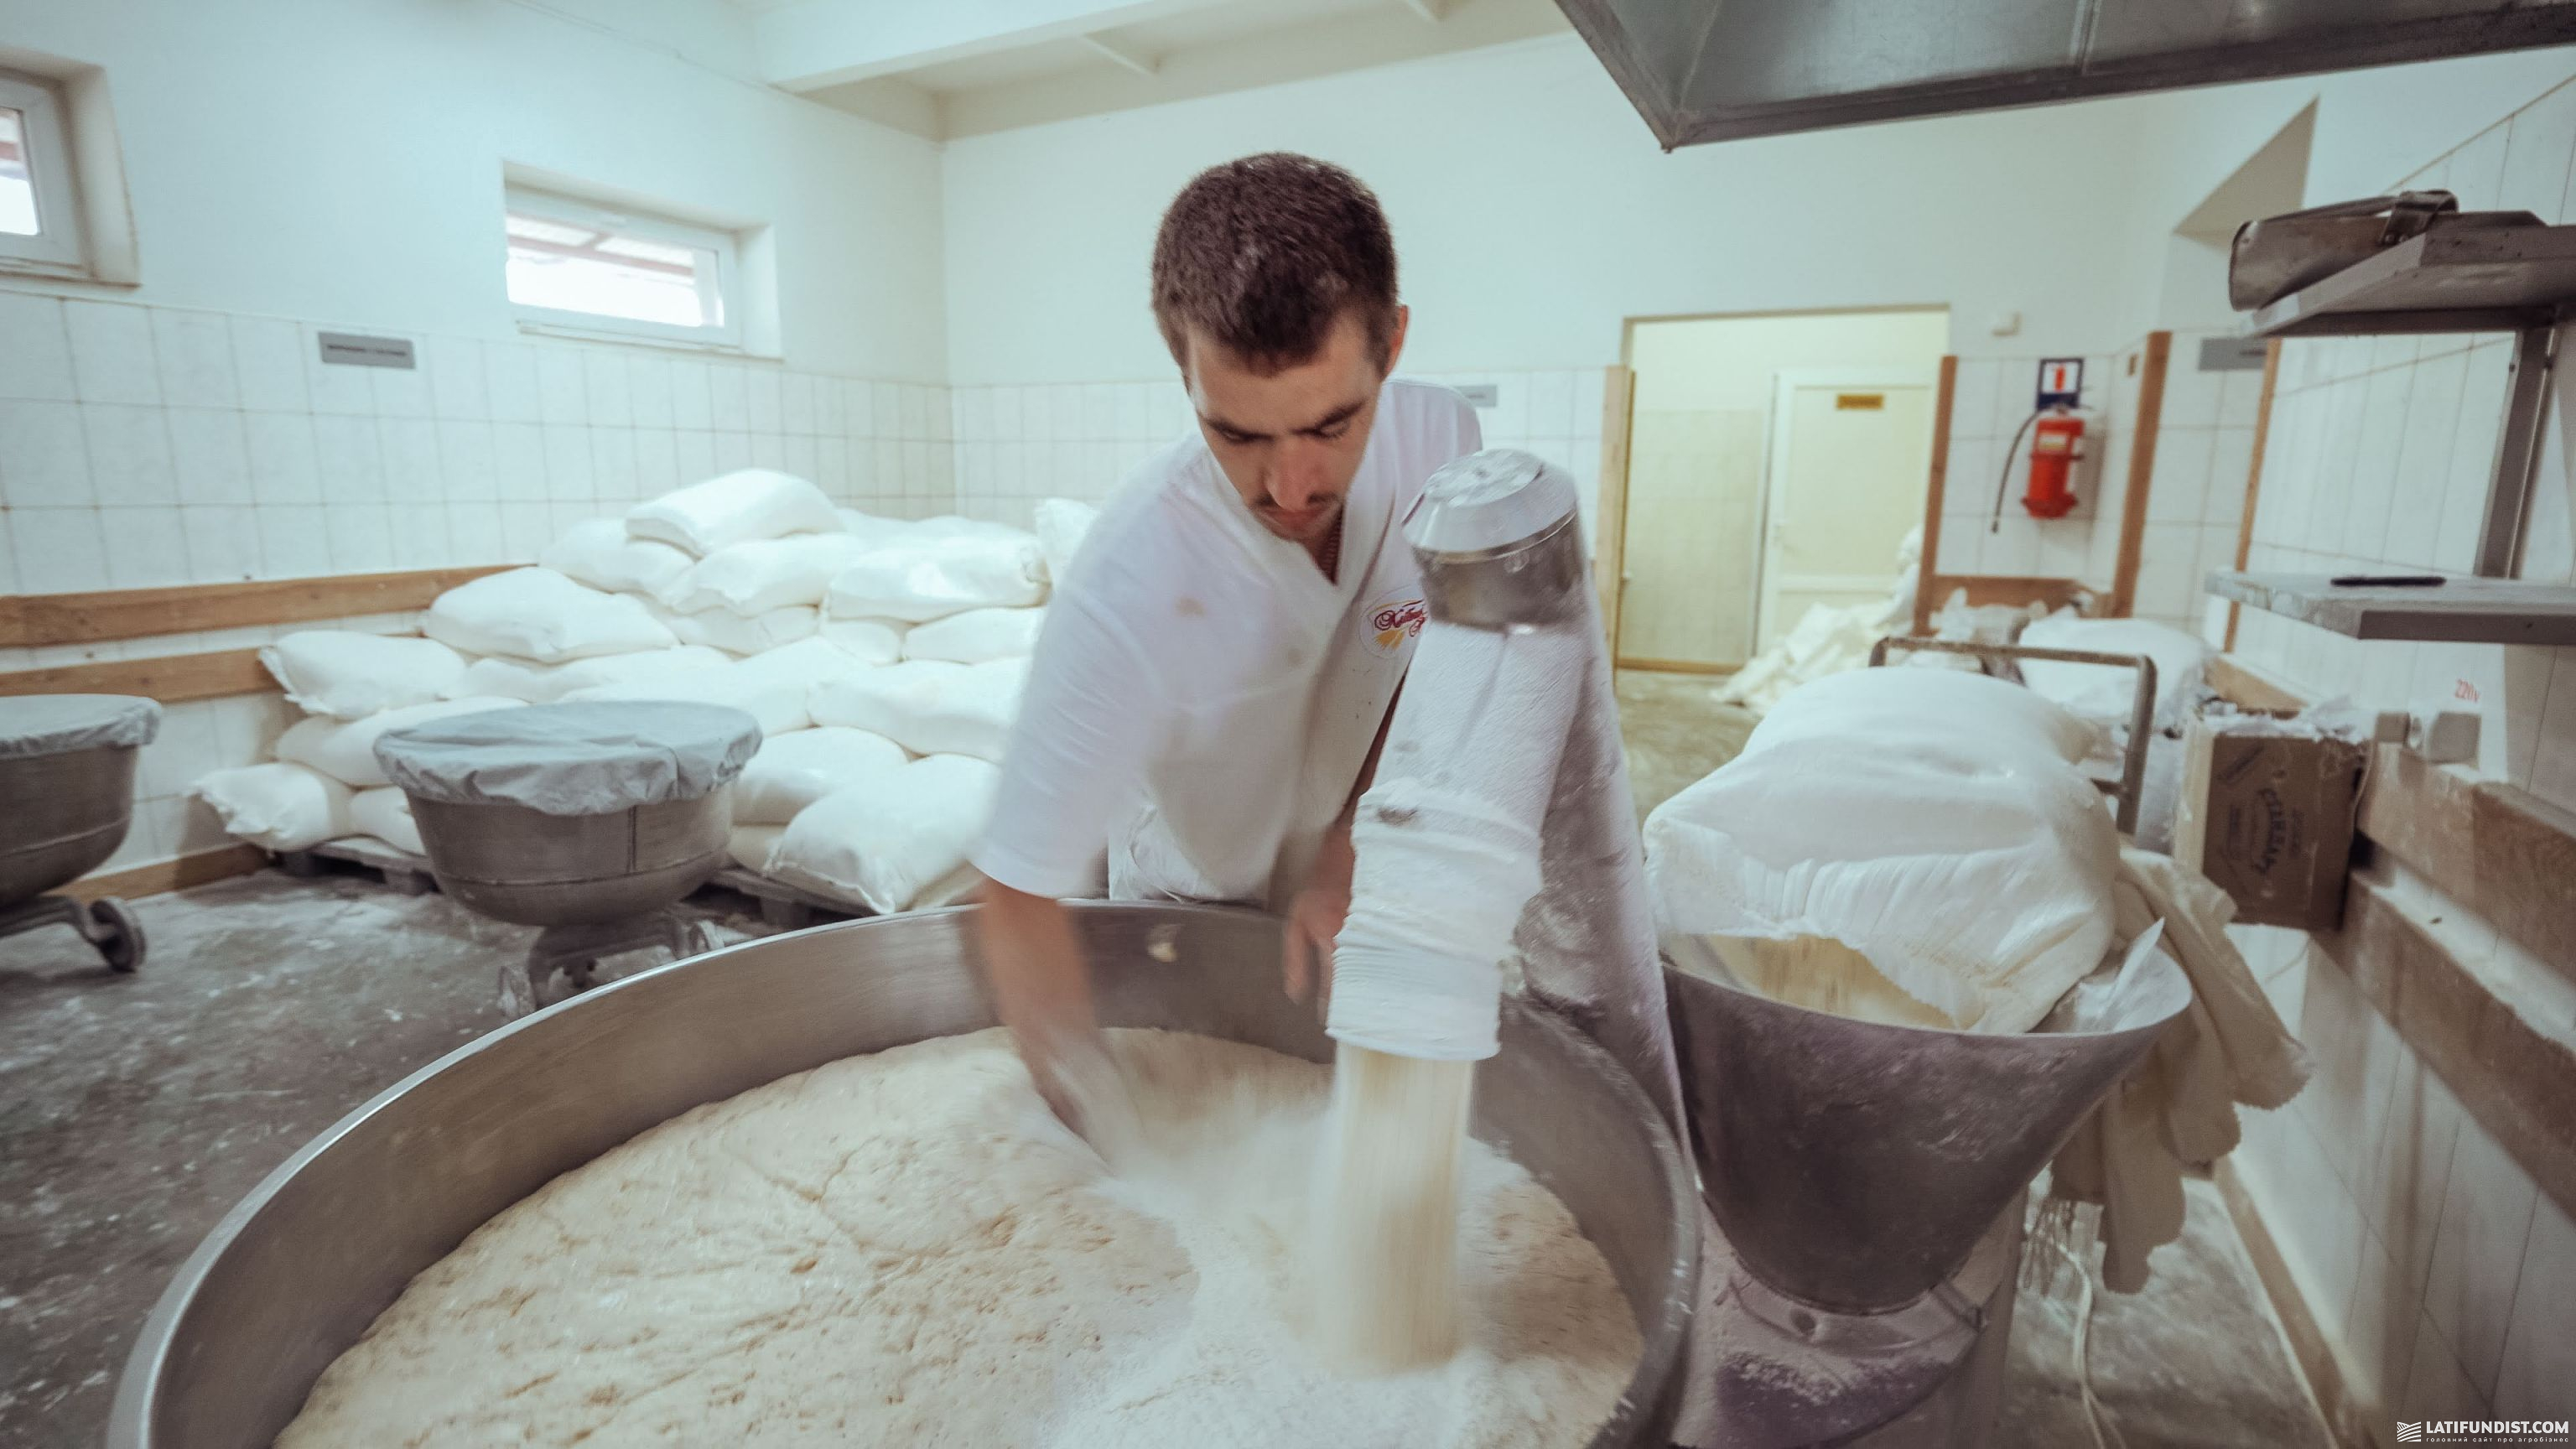
За оцінками представників хлібопекарської галузі, якщо раніше борошно формувало до 60% собівартості хліба, то сьогодні — близько 35%. Решта — це енергоносії, логістика, оплата праці, упаковка та інші виробничі витрати.
«Зерно треба довезти, пам'ятаємо про дизель по майже 100 грн/л, доробити на елеваторі, передати на млин. На млині сировину треба переробити. При цьому електроенергія зараз кожний день змінює свою ціну. А ближче до зими, ми не знаємо, чи буде вона взагалі. Можливо прийдеться на генераторах працювати, а ціна електрики буде ще дорожча. Тобто, це не є пряма трансформація ціни пшениці в ціну готової продукції. Вона залежить від логістики, електроенергії, заробітних плат. Ми ж не можемо зменшувати заробітну плату працівникам підприємств. Це все ланки одного ланцюга».

Президент «Всеукраїнської асоціації пекарів» Юрій Дученко звертає увагу й на інший ризик: низька ціна зерна, спричинена проблемами з логістикою, може вдарити по всьому продовольчому ланцюгу.
«Якщо аграрій продає пшеницю на межі собівартості, він не отримує достатньо обігових коштів на насіння, добрива, пальне, зарплати та підготовку до нової посівної. Завтра ці ризики переходять до переробки. Якщо млини та хлібопекарські підприємства не мають доступу до фінансування і не можуть сформувати запас пшениці та борошна, вони входять у сезон із високою залежністю від ринкових коливань. А післязавтра це бачить споживач у ціні хліба. Бо дешева пшениця сьогодні не гарантує дешевого хліба завтра», — зазначає Юрій Дученко.

Чому дешевше зерно не одразу здешевлює борошно
Навіть суттєве падіння закупівельних цін на пшеницю не дає миттєвого ефекту для переробників. Млини не переходять на зерно нового врожаю одномоментно через період післязбирального дозрівання.
У помольних партіях зараз використовують близько 10–50% пшениці врожаю 2026 року, змішуючи її із зерном попереднього сезону, закупленим за вищими цінами. Повний перехід на новий урожай очікується не раніше листопада.
Ще один великий фактор — логістика. За оцінкою Всеукраїнської асоціації пекарів, вона може формувати до третини собівартості хліба. Причина — специфіка продукту: свіжу випічку потрібно щодня доставляти у велику кількість торговельних точок. Тому подорожчання пального швидко нівелює ефект від дешевшої сировини.
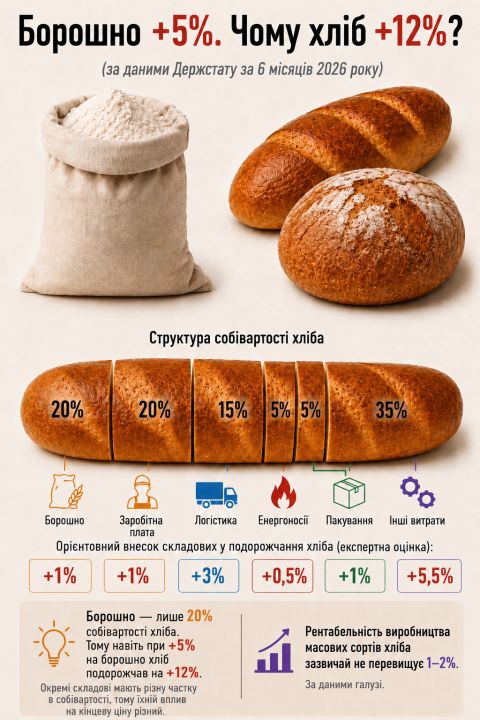
Не менш чутливою залишається енергетика. Через ризик нових атак на енергосистему підприємствам доводиться утримувати резервні джерела живлення, а виробництво на дизельних генераторах обходиться значно дорожче за роботу від мережі.
Додатковий тиск створює кадровий дефіцит: підприємства змушені підвищувати зарплати, щоб утримувати працівників в умовах мобілізації та міграції.
Торговельні бар'єри та експорт
Проблеми з портовою логістикою традиційно перенаправляють частину агроекспорту на сухопутний кордон з ЄС. Для українських борошномелів європейський напрямок особливо важливий: після відкриття ринку ЄС у 2022/23 МР зовнішні поставки борошна перевищили довоєнний рівень.
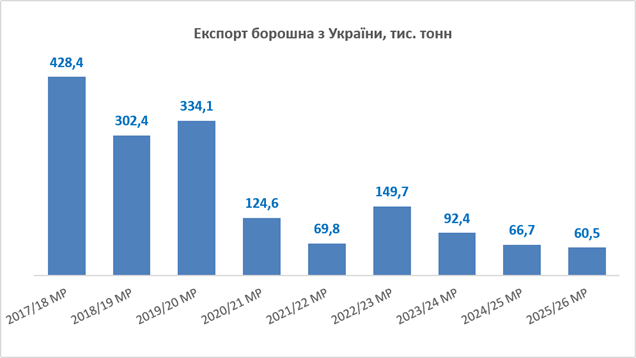
До повернення тарифних квот майже дві третини українського експорту борошна спрямовувалися до країн ЄС, близько третини — до Молдови, незначні обсяги — морем через Румунію та українські порти.
Після перегляду торговельних умов між Україною та ЄС для борошна встановили окрему безмитну квоту — 30 тис. т на рік. Раніше його експорт враховувався в загальних квотах на відповідні зернові культури.
Ситуацію ускладнюють проблеми з морською логістикою. У відповідь на зростання транспортних витрат та падіння маржинальності експорту українські борошномели нарощують поставки дрібнофасованої продукції.
«У разі відвантаження дрібнофасованої продукції собівартість збільшується на $20-$40 на тонну продукції. Ці витрати включають і збільшення транспортних витрат. Але ціна експортованої продукції значно вища, як вища і маржинальність».

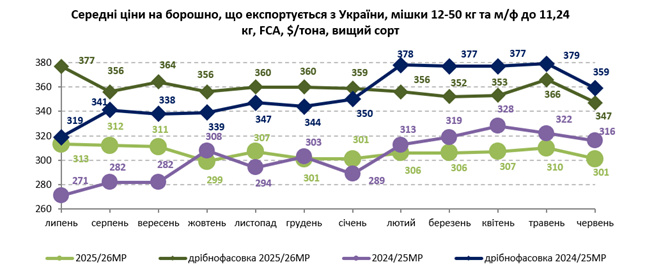
Втім, сама наявність квоти не гарантує продажів у ЄС. Для поставок у її межах імпортер має отримати відповідну ліцензію та надати фінансове забезпечення. Для європейських покупців це додатковий ризик, особливо коли йдеться про постачання з країни, де через обстріли можливі затримки виробництва або логістики.
Окремі можливості для українських експортерів залишаються і поза квотами, передбаченими Угодою про асоціацію. Зокрема, голова комітету з євроінтеграції УКАБ Олександра Авраменко звертає увагу на квоти ЄС у рамках Світової організації торгівлі. Йдеться, зокрема, про експорт пшениці для третіх країн.
Олександра Авраменко
голова комітету з євроінтеграції УКАБ
«Крім угоди про Асоціацію та її торговельну частину, ще є квоти Європейського Союзу на основі СОТ. І там Україна, як третя країна, так само має можливість експортувати. Квота для третіх країн по борошну середнього і низького гатунку в розмірі 2,3 млн т відкрита і майже не використовується. Це означає, що українські виробники пшениці мають можливість нею скористатися. Вона має мито в розмірі 12 €/т. Тобто це суттєво полегшує життя для сільгоспвиробників».
Водночас сама наявність квот не гарантує продажів української продукції на ринку ЄС. Для експортерів залишаються важливими ціна, логістика, умови розрахунків, строки та надійність поставок.
Родіон Рибчинський говорить, що за якістю українське борошно не поступається європейському. Водночас виробники в ЄС мають перевагу через стабільнішу логістику та відсутність воєнних ризиків. Тому доступ до квоти — лише одна з умов конкуренції: не менш важливими залишаються ціна, умови розрахунків, строки та надійність поставок.
Не менш складною залишається логістика на традиційні ринки Близького Сходу та Африки. Борошно, на відміну від зерна, переважно перевозять у контейнерах, а повноцінне контейнерне судноплавство через українські порти залишається обмеженим. Через це виробникам доводиться доправляти продукцію суходолом до портів сусідніх країн, що збільшує витрати й знижує конкурентоспроможність на далеких ринках.
Готовність до ринку ЄС
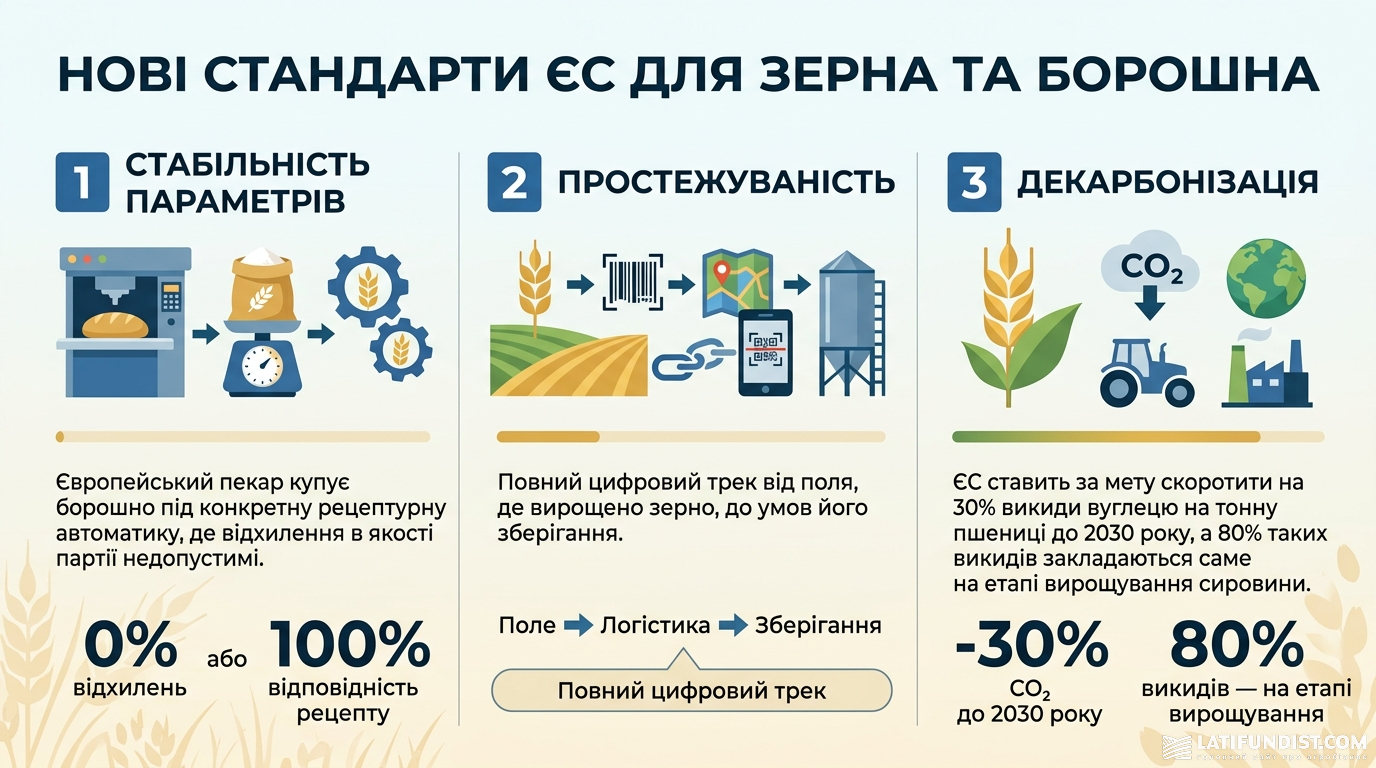
Стратегічна експертка з агропромисловості Ukraine Facility Platform Оксана Осьмачко зазначає, що європейський ринок борошна перенасичений: у ЄС працюють тисячі млинів. Тому конкурувати там лише ціною українським виробникам буде складно. Для виходу на ринок ЄС переробникам доведеться відповідати вимогам до якості та безпечності продукції, простежуваності й сертифікації.
Водночас і внутрішній ринок борошномельної, круп'яної та макаронної продукції перенасичений. За оцінками учасників галузі, на складах переробників накопичилися значні запаси, а інтересу до будівництва нових потужностей майже немає.
Тому фокус бізнесу зміщується з будівництва нових млинів на модернізацію існуючих та підвищення їхньої енергоефективності.
Генеральний директор «Бюлер Україна» Андрій Шаран говорить, що найбільший інтерес до нових проєктів був наприкінці 2022-го — на початку 2023 року, коли після відкриття ринку ЄС багато компаній розглядали можливість нарощувати виробництво борошна.
Андрій Шаран
генеральний директор «Бюлер Україна»
«Найбільше запитів на нове будівництво ми отримали наприкінці 2022 року і на початку 2023-го. Було дуже багато запитів на великі млини, особливо на Західній Україні. Триггером було те, що Європейський Союз тоді відкрився, було багато бажаючих виробляти борошно. Потім бізнес зрозумів, що у нас і так достатньо виробничих потужностей, є перевиробництво на існуючих млинах. Далі був запит на глибоку переробку. Але коли відкрився завод в Борисполі, то ці запити припинилися. Зараз час зберегти, укріпити, оптимізувати і довести до такого рівня існуючі підприємства, щоб якісно зустріти виклики європейського ринку».
За словами Андрія Шарана, зараз головний запит галузі — не нові потужності, а модернізація, оптимізація виробництва та підготовка підприємств до конкуренції на європейському ринку.
Цінові прогнози та необхідні механізми стабілізації
Аналітики та представники профільних асоціацій зазначають, що за базового економічного сценарію до середини наступного року вартість хлібобулочних виробів в Україні може зрости ще на 8–12%. У разі посилення енергетичної кризи, зростання цін на пальне та введення додаткових податкових навантажень (зокрема обговорюваного спецфонду страхування воєнних ризиків за рахунок зміни ставки ПДВ) прогнозується подальше подорожчання.
«Із початку 2026 року хліб уже подорожчав більш ніж на 10%. Вартість зерна сьогодні визначає лише частину кінцевої ціни. За базового сценарію до середини 2027 року хліб може подорожчати ще на 8–12%. У разі тривалого блокування портів, нових енергетичних ударів і подальшого зростання виробничих витрат — на 15–20%».
На страхування бізнесу від воєнних ризиків та іншу фінансову підтримку у проєкті бюджету на 2027 рік передбачено 58,7 млрд грн. Міністр агрополітики Тарас Висоцький під час конференції «Зерно і переробка 2026» зазначив, що механізм має передбачати покриття ризиків не лише щодо активів, а й продукції.
За його словами, конкретний механізм роботи спецфонду ще опрацьовується. Почати діяти він має з набранням чинності держбюджетом на 2027 рік — із січня. Окремо Тарас Висоцький зазначив, що у 2026 р. на страхування воєнних ризиків передбачено 1 млрд грн, однак, на думку міністра, цієї суми недостатньо. Україна продовжує шукати додаткове фінансування від міжнародних партнерів, щоб розширити можливості страхування ще поточного року.
Для попередження цінових шоків на соціально значущі продукти профільні об'єднання пропонують державні інструменти підтримки продовольчого ланцюга:
- Пільгове кредитування: Запуск цільових програм для формування переробниками стратегічних запасів продовольчої пшениці за заздалегідь фіксованими цінами.
- Аграрні застави: Можливість використання сформованих запасів зерна та борошна як застави для отримання банківського оборотного капіталу.
- Портфельні гарантії: Поширення державних гарантій та часткової компенсації логістичних витрат для підприємств, що забезпечують внутрішній продовольчий ринок.
Оцінювати перспективи поточного маркетингового року для борошномельної галузі наразі складно, проте загальний тренд зрозумілий. Якщо безпекова ситуація суттєво не зміниться, скорочення чисельності населення та трансформація споживчого кошика продовжать тиснути на ринок — попит на вітчизняну випічку та макарони з м'яких сортів пшениці поступово знижуватиметься.
Не додає оптимізму й зовнішня торгівля, де суттєвого прориву до завершення бойових дій очікувати не варто. На тлі кадрового дефіциту та логістичного здорожчання це неминуче призведе до скорочення обсягів переробки. При цьому великі гравці ринку зможуть утримати свої позиції, тоді як середнім і дрібним млинам доведеться урізати виробництво або взагалі згортати діяльність.
Дешева пшениця на внутрішньому ринку — це не запорука дешевого хліба, а скоріше тривожний сигнал про дисбаланс у експортній логістиці та збитковість сільгоспвиробників. Ціна хліба на полиці є підсумком роботи всієї енергетичної, транспортної та переробної інфраструктури країни. Стабільність цієї ціни у майбутньому залежатиме не стільки від валового збору зерна, скільки від здатності держави та бізнесу забезпечити безперебійність усіх ланок — від поля до пекарського цеху.